An bestimmte Käufer verkaufen Sie NoVA-frei, etwa an Menschen mit Behinderung, an Diplomaten und bei Ausfuhrlieferungen. Die Nachweise sind streng: Fehlt die Bescheinigung oder ist die Finanzsperre nicht gesetzt, tragen Sie die Steuer selbst. Seit 1. Juli 2026 gibt es die NoVA bei einem Export nur noch zurück, wenn das Fahrzeug spätestens 48 Monate nach seiner Erstzulassung abgemeldet wird.
Ein Kunde mit Behindertenpass kauft ein Gebrauchtfahrzeug. Ein Taxiunternehmer holt sein nächstes Fahrzeug. Ein deutscher Händler kauft ein Fahrzeug zur Weiterlieferung. In allen drei Fällen kann die NoVA entfallen oder zurückkommen, aber Voraussetzungen und Abläufe unterscheiden sich stark. Wer hier einen Schritt auslässt, zahlt die Steuer am Ende selbst.
Direkte Befreiungen bei der Lieferung
Menschen mit Behinderung sind im Alltag die häufigste Befreiung. Voraussetzung ist, dass der Käufer für das Fahrzeug von der motorbezogenen Versicherungssteuer nach § 4 Abs. 3 Z 9 VersStG befreit ist. Sie liefern ohne NoVA und vermerken die Befreiung auf der Rechnung. Der Käufer muss Ihnen innerhalb von zwei Wochen die Bescheinigung über die Befreiung von der Versicherungssteuer vorlegen. Kommt sie nicht, sperren Sie das Fahrzeug in der Genehmigungsdatenbank und informieren das Finanzamt. Halten Sie Name, Anschrift, Fahrzeugdaten und die Bescheinigung so fest, dass das Finanzamt sie jederzeit prüfen kann.
Diplomatische Vertretungen und ihre Mitglieder können ebenfalls NoVA-befreit kaufen, soweit ihnen nach den Bestimmungen für Diplomaten die Umsatzsteuer vergütet wird. Das Unternehmensserviceportal (usp.gv.at) beschreibt die Voraussetzungen im Detail.
Ausfuhrlieferungen sind befreit, wenn das Fahrzeug in einen anderen EU-Mitgliedstaat oder in ein Drittland geliefert wird, ob Sie es selbst liefern oder der ausländische Käufer es abholt. Voraussetzungen sind ein lückenloser Ausfuhrnachweis und die Sperre in der Genehmigungsdatenbank. Die Befreiung betrifft nur Lieferungen, bei denen überhaupt NoVA anfallen würde, also bei einem Fahrzeug, das in Österreich noch nicht zugelassen war.
Fahrzeuge mit 0 g/km CO₂, also reine Elektro- und Wasserstofffahrzeuge, sind ohne Antrag befreit. Für Hybride gilt das nicht.
Befreiungen über eine Vergütung
Für bestimmte gewerbliche Verwendungen gibt es die Befreiung nicht bei der Lieferung, sondern als spätere Vergütung. Sie verrechnen zunächst die volle NoVA, der Käufer beantragt danach die Vergütung beim Finanzamt.
Taxi-, Miet- und Gästewagen müssen zu mehr als 80 Prozent für den begünstigten Zweck verwendet werden. Dafür braucht der Käufer die passende Gewerbeberechtigung, und der Verwendungszweck muss im Zulassungsschein eingetragen sein. Ein Fahrzeug, das zwar als Taxi fährt, aber nicht als solches zugelassen ist, erfüllt die Voraussetzung nicht.
Fahrschulfahrzeuge unterliegen derselben 80-Prozent-Regel. Auch hier muss die Verwendung schon bei der Zulassung feststehen, der Eintrag im Zulassungsschein dient später als Nachweis. Begünstigt sind außerdem unter anderem Rettungs- und Krankenwagen, Leichenwagen, Feuerwehrfahrzeuge und Begleitfahrzeuge für Sondertransporte.
Endet die begünstigte Verwendung, etwa weil das Taxi an einen Privatkunden verkauft wird, wird die NoVA fällig. Der Taxiunternehmer berechnet, meldet und zahlt sie dann selbst.
Die Finanzsperre verstehen
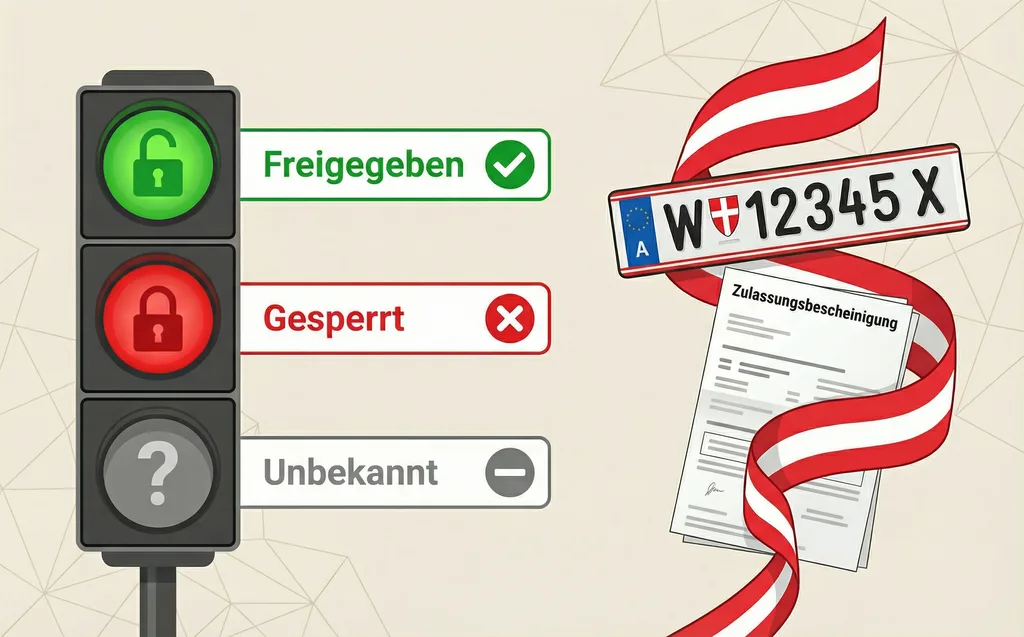
Die Genehmigungsdatenbank des Versicherungsverbands Österreich (VVO) führt für jedes in Österreich genehmigte Fahrzeug einen Datensatz. Ist dort eine Finanzsperre eingetragen, kann das Fahrzeug nicht zugelassen werden, bis das Finanzamt sie aufhebt.
Bei Importen außerhalb des Vertragshändlernetzes kennen Sie das: Das Fahrzeug wird bei der Erfassung gesperrt und erst freigegeben, wenn die NoVA gemeldet und bezahlt ist. Bei befreiten Lieferungen ist es umgekehrt: Sie setzen die Sperre selbst, über FinanzOnline oder mit dem Formular NoVA 4, etwa bei einem Export.
Verkaufen Sie ein gesperrtes Fahrzeug an einen anderen Händler zur Weiterlieferung, braucht es keine Freigabe. Erst wenn ein Endkunde das Fahrzeug zulassen will, muss die Sperre aufgehoben werden. Den Status jedes Fahrzeugs können Sie beim VVO abfragen, am besten vor jedem Ankauf.
Die Export-Rückvergütung seit 1. Juli 2026
Wird ein in Österreich zugelassenes Fahrzeug ins Ausland verbracht oder geliefert, gibt es nach § 12a NoVAG einen Teil der NoVA zurück. Seit 1. Juli 2026 ist diese Vergütung stark eingeschränkt.
Es zählen 48 Monate ab der Erstzulassung. Eine Vergütung gibt es nur, wenn das Fahrzeug spätestens 48 Monate nach seiner ersten Zulassung abgemeldet wird. Gemeint ist die erste Zulassung überhaupt, nicht die erste in Österreich. Ist das Fahrzeug bei der Abmeldung älter, gibt es nichts zurück. Prüfen Sie das, bevor Sie den Exportpreis kalkulieren.
Grundlage ist der gemeine Wert bei der Abmeldung, gedeckelt durch Ihren Einkaufspreis. Vergütet wird die NoVA, die im Wert des Fahrzeugs zum Zeitpunkt der Abmeldung steckt, berechnet nach dem Tarif seiner Erstzulassung. Liefern Sie das Fahrzeug ins Ausland, darf dieser Wert Ihren eigenen Einkaufspreis nicht übersteigen. Mehr als die tatsächlich bezahlte NoVA gibt es nie zurück.
Über 5.000 € braucht es ein Gutachten. Liegt die Vergütung über 5.000 €, muss der gemeine Wert durch ein Gutachten belegt sein, etwa eines gerichtlich zertifizierten Sachverständigen oder eines Automobilclubs. Das ist keine Obergrenze: Mit Gutachten bekommen Sie auch mehr als 5.000 € zurück.
Können Sie nicht glaubhaft machen, dass für das Fahrzeug nie eine Vergütung nach § 6 Abs. 9 NoVAG gewährt wurde, wird die Rückvergütung gekürzt: im ersten Monat nach der ersten Zulassung in Österreich um 16,67 Prozent, danach jeden Monat um 0,35 Prozentpunkte weniger. Als Nachweis nennt das Finanzministerium etwa den ursprünglichen Kaufvertrag, der zeigt, dass das Fahrzeug nicht über Leasing finanziert war.
Den Antrag stellen Sie binnen fünf Jahren, nachdem das Fahrzeug abgemeldet und ins Ausland geliefert wurde. Zu diesem Zeitpunkt darf das Fahrzeug in Österreich nicht mehr zugelassen sein und muss in der Genehmigungsdatenbank gesperrt sein. Setzen Sie die Sperre deshalb schon bei der Lieferung und heben Sie Abmeldebestätigung, Ausfuhrnachweis und Wertnachweis beim Verkauf auf.